Domain leihautos-buchen.de kaufen?
Wir ziehen mit dem Projekt
leihautos-buchen.de um.
Sind Sie am Kauf der Domain
leihautos-buchen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain leihautos-buchen.de kaufen?
Wie verbucht man Buchungssätze korrekt und wie werden Weihnachtsgeschenke verbucht?
Buchungssätze werden korrekt verbucht, indem man die entsprechenden Konten und Beträge in der Buchhaltung erfasst. Dabei werden die Soll- und Haben-Seite ausgeglichen, um die Bilanz und Gewinn- und Verlustrechnung korrekt darzustellen. Weihnachtsgeschenke werden in der Regel als Aufwand verbucht, da sie als betriebliche Ausgaben betrachtet werden. Je nach Art der Geschenke können sie in verschiedenen Konten wie z.B. "Geschenke an Kunden" oder "Geschenke an Mitarbeiter" erfasst werden. **
Wie werden Lohnnebenkosten verbucht?
Lohnnebenkosten werden in der Buchhaltung als Aufwand verbucht. Sie werden in der Regel als separate Positionen erfasst, zum Beispiel unter den Konten "Sozialversicherungsbeiträge" oder "Betriebliche Altersvorsorge". Die Höhe der Lohnnebenkosten hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Gehalt der Mitarbeiter und den gesetzlichen Vorgaben. **
Ähnliche Suchbegriffe für Verbucht
Top-Angebote
Produkte zum Begriff Verbucht:
-
Wie verbucht man Verzugszinsen?
Wie verbucht man Verzugszinsen? Verzugszinsen werden in der Regel als Finanzaufwand verbucht und auf einem separaten Konto erfasst. Man sollte sicherstellen, dass die Verzugszinsen korrekt berechnet und dokumentiert werden, um die Buchhaltung ordnungsgemäß zu führen. Zudem sollten die Verzugszinsen in der Gewinn- und Verlustrechnung ausgewiesen werden, um die finanzielle Situation des Unternehmens transparent darzustellen. Es ist wichtig, die gesetzlichen Vorschriften zu beachten und die Verzugszinsen entsprechend zu behandeln, um mögliche rechtliche Konsequenzen zu vermeiden. **
-
Wie werden Abschlagszahlungen verbucht?
Abschlagszahlungen werden in der Buchhaltung als Vorauszahlungen für noch nicht erbrachte Leistungen oder Lieferungen behandelt. Sie werden als Verbindlichkeiten auf der Passivseite der Bilanz erfasst, da das Unternehmen noch eine Leistung erbringen muss. Gleichzeitig werden Abschlagszahlungen als Forderungen auf der Aktivseite der Bilanz verbucht, da das Unternehmen bereits eine Zahlung erhalten hat. Bei Fertigstellung der Leistung oder Lieferung werden die Abschlagszahlungen mit den tatsächlichen Kosten verrechnet und entsprechend angepasst. Es ist wichtig, Abschlagszahlungen genau zu dokumentieren und regelmäßig zu überprüfen, um eine korrekte Buchführung sicherzustellen. **
-
Wie werden Geschenke verbucht?
Wie werden Geschenke verbucht? Geschenke werden in der Buchhaltung als Betriebsausgaben verbucht, sofern sie an Geschäftspartner oder Kunden verschenkt werden. Dabei müssen die Kosten für die Geschenke klar und eindeutig dokumentiert werden. Geschenke an Mitarbeiter werden in der Regel als Sachbezüge behandelt und müssen unter Umständen versteuert werden. Es ist wichtig, die steuerlichen Vorschriften für Geschenke zu beachten und diese korrekt in der Buchhaltung zu erfassen. **
-
Wie werden Versandkosten verbucht?
Versandkosten werden in der Regel als separate Kostenposition in der Buchhaltung verbucht. Sie werden entweder als direkte Kosten den jeweiligen Produkten zugeordnet oder als indirekte Kosten über ein separates Konto erfasst. Die verbuchten Versandkosten können dann als Betriebsausgaben steuerlich geltend gemacht werden. Es ist wichtig, die Versandkosten klar zu dokumentieren und nachvollziehbar zu verbuchen, um eine ordnungsgemäße Buchführung sicherzustellen. Unternehmen sollten dabei auch darauf achten, dass die Verbuchung der Versandkosten den gesetzlichen Vorgaben entspricht. **

Wie verbucht man die Umsatzsteuervorsteuer?
Die Umsatzsteuervorsteuer wird in der Buchhaltung als Aktivposten verbucht. Sie mindert die Umsatzsteuerschuld des Unternehmens, da sie die bereits gezahlte Vorsteuer auf Eingangsrechnungen darstellt. Die Verbuchung erfolgt in der Regel auf einem separaten Konto in der Umsatzsteuer-Voranmeldung oder der Umsatzsteuererklärung. **
Wie wird ein Gutschein verbucht?
Ein Gutschein wird als Verbindlichkeit verbucht, da das Unternehmen dem Kunden gegenüber verpflichtet ist, die Leistung zu erbringen, für die der Gutschein eingelöst werden kann. Bei Ausstellung des Gutscheins wird die Verbindlichkeit in der Bilanz erhöht. Wenn der Gutschein eingelöst wird, wird die Verbindlichkeit reduziert und der entsprechende Umsatz verbucht. Es ist wichtig, Gutscheine regelmäßig zu überwachen und sicherzustellen, dass sie innerhalb ihres Gültigkeitszeitraums eingelöst werden, um eine ordnungsgemäße Buchführung zu gewährleisten. Die genaue Buchung hängt auch von der Art des Gutscheins ab, z.B. ob es sich um einen Rabattgutschein oder einen Wertgutschein handelt. **
Top-Angebote
Produkte zum Begriff Verbucht:
-
Marktpreisspiegel Mietwagen Deutschland, FachbücherDer "Marktpreisspiegel Mietwagen Deutschland" bietet eine umfassende und aktuelle Übersicht über marktübliche Mietwagenpreise in Deutschland. Er wurde vom Fraunhofer IAO erstellt und basiert auf zwei deutschlandweiten Erhebungen, die sowohl telefonisch als auch online durchgeführt wurden. Diese Studie ist besonders relevant, da die Rechtsprechung des Bundesgerichtshofs bei unfallbedingten Anmietungen von Fahrzeugen auf realen Marktpreisen basiert. Die 2021er Ausgabe enthält detaillierte Tabellen und Abbildungen, die die Ergebnisse der Marktstudie anschaulich darstellen. Damit richtet sich dieses Fachbuch an alle, die fundierte Informationen über die Marktcharakteristika des Mietwagenmarktes in Deutschland suchen. Es ist ein unverzichtbares Nachschlagewerk für Fachleute und Interessierte, die sich mit Mietwagenpreisen auseinandersetzen möchten.229,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Marktpreisspiegel Mietwagen Deutschland 2022, FachbücherDie aktuelle Rechtsprechung des Bundesgerichtshofs orientiert sich bei unfallbedingten Anmietungen von Fahrzeugen am realen Marktpreis. Es besteht daher ein erheblicher Bedarf an einer aktuellen und neutralen Marktübersicht zu marktüblichen Mietwagenpreisen in Deutschland. Aus diesem Grund erstellt das Fraunhofer IAO seit 2008 einen repräsentativen und neutralen Marktpreisspiegel für Mietwagen. Die aktuelle Ausgabe 2022 enthält die Ergebnisse von zwei deutschlandweiten Erhebungen, die über Telefon und Internet durchgeführt wurden. Ergebnisse der Marktstudie sind in detaillierten Tabellen und Abbildungen dargestellt. Die einzelnen Daten und Auswertungen geben wichtige Informationen zu den Marktcharakteristika des Mietwagenmarktes in Deutschland. Der Marktpreisspiegel des Fraunhofer-Instituts für Arbeitswirtschaft und Organisation IAO richtet sich an alle, die einen aktuellen und neutralen Überblick zu Mietwagenpreisen in Deutschland suchen.237,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie verbucht man Buchungssätze korrekt und wie werden Weihnachtsgeschenke verbucht?
Buchungssätze werden korrekt verbucht, indem man die entsprechenden Konten und Beträge in der Buchhaltung erfasst. Dabei werden die Soll- und Haben-Seite ausgeglichen, um die Bilanz und Gewinn- und Verlustrechnung korrekt darzustellen. Weihnachtsgeschenke werden in der Regel als Aufwand verbucht, da sie als betriebliche Ausgaben betrachtet werden. Je nach Art der Geschenke können sie in verschiedenen Konten wie z.B. "Geschenke an Kunden" oder "Geschenke an Mitarbeiter" erfasst werden. **
-
Wie werden Lohnnebenkosten verbucht?
Lohnnebenkosten werden in der Buchhaltung als Aufwand verbucht. Sie werden in der Regel als separate Positionen erfasst, zum Beispiel unter den Konten "Sozialversicherungsbeiträge" oder "Betriebliche Altersvorsorge". Die Höhe der Lohnnebenkosten hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Gehalt der Mitarbeiter und den gesetzlichen Vorgaben. **
-
Wie verbucht man Verzugszinsen?
Wie verbucht man Verzugszinsen? Verzugszinsen werden in der Regel als Finanzaufwand verbucht und auf einem separaten Konto erfasst. Man sollte sicherstellen, dass die Verzugszinsen korrekt berechnet und dokumentiert werden, um die Buchhaltung ordnungsgemäß zu führen. Zudem sollten die Verzugszinsen in der Gewinn- und Verlustrechnung ausgewiesen werden, um die finanzielle Situation des Unternehmens transparent darzustellen. Es ist wichtig, die gesetzlichen Vorschriften zu beachten und die Verzugszinsen entsprechend zu behandeln, um mögliche rechtliche Konsequenzen zu vermeiden. **
-
Wie werden Abschlagszahlungen verbucht?
Abschlagszahlungen werden in der Buchhaltung als Vorauszahlungen für noch nicht erbrachte Leistungen oder Lieferungen behandelt. Sie werden als Verbindlichkeiten auf der Passivseite der Bilanz erfasst, da das Unternehmen noch eine Leistung erbringen muss. Gleichzeitig werden Abschlagszahlungen als Forderungen auf der Aktivseite der Bilanz verbucht, da das Unternehmen bereits eine Zahlung erhalten hat. Bei Fertigstellung der Leistung oder Lieferung werden die Abschlagszahlungen mit den tatsächlichen Kosten verrechnet und entsprechend angepasst. Es ist wichtig, Abschlagszahlungen genau zu dokumentieren und regelmäßig zu überprüfen, um eine korrekte Buchführung sicherzustellen. **
Ähnliche Suchbegriffe für Verbucht
-
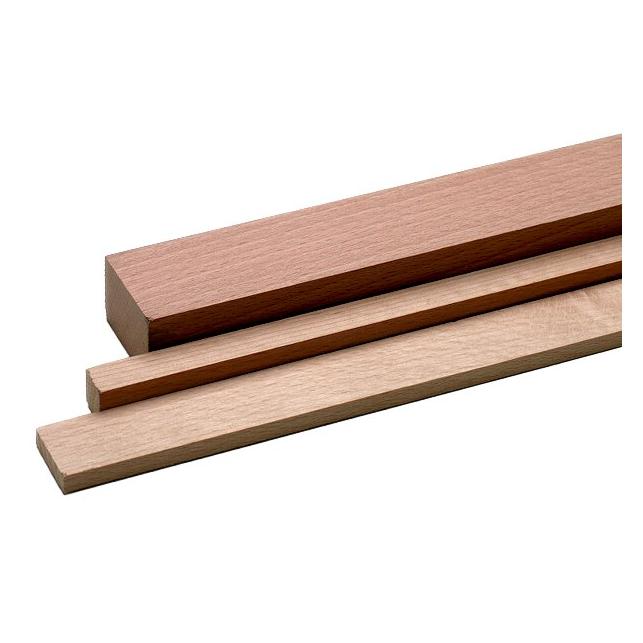
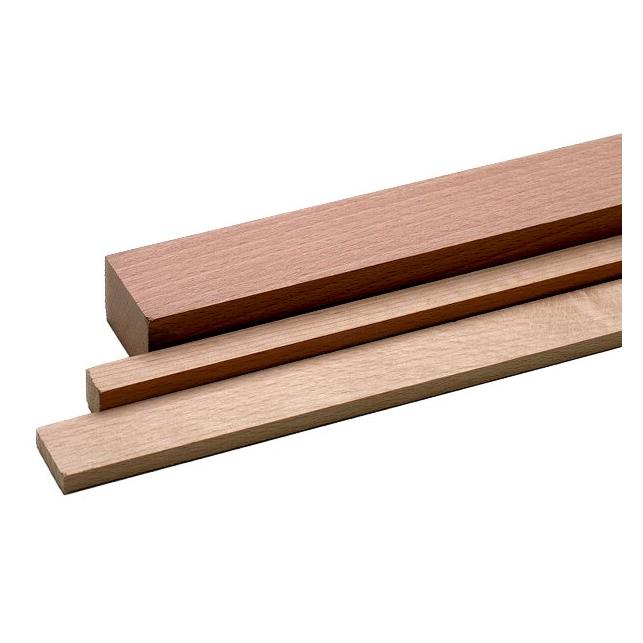
Werkstarck, Holz, Buchen-VierkantleistenDie Buchen-Vierkantleisten von Werkstarck sind hochwertige Umleimer, die aus massivem Bauholz gefertigt sind. Diese Leisten sind sorgfältig gehobelt und bieten eine glatte Oberfläche, die sich ideal für verschiedene Anwendungen im Innenausbau eignet. Mit einer Länge von etwa 200 cm sind sie vielseitig einsetzbar und können sowohl für Möbelbau als auch für dekorative Elemente verwendet werden. Die Verwendung von Buchenholz sorgt für eine ansprechende Optik und eine hohe Stabilität, was diese Leisten zu einer ausgezeichneten Wahl für handwerkliche Projekte macht. Die Herkunft aus Ungarn garantiert zudem eine nachhaltige Holzernte, die den Anforderungen der Holzhandelsverordnung entspricht. Diese Buchen-Vierkantleisten sind eine praktische Lösung für alle, die Wert auf Qualität und Langlebigkeit legen.33,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Goldstein, Elmar: Belege richtig kontieren und buchenBelege richtig kontieren und buchen , Jeden Beleg sicher kontieren - von Arbeitskleidung bis Zinserträge: 97 typische Buchungsfälle mit fertigem Buchungssatz und rechtlichen Hinweisen für die Praxis. Zu jedem Buchungsfall ist ein Original-Beleg abgebildet, der passende Buchungssatz mit vollständiger Kontenzuordnung gegenübergestellt und durch buchungstechnische sowie rechtliche Hinweise ergänzt. Typische Kontierungsfehler werden so systematisch vermieden. Das sind die Inhalte: 97 Buchungsfälle von A bis Z: Abschlagszahlungen, Bewirtung, GWG, Reisekosten, Kfz, Software, Umsatzsteuer §13b und viele mehr - jeder Fall mit Beleg und fertigem Buchungssatz. Kontenrahmen SKR03, SKR04, IKR und BGA: Alle Buchungsbeispiele mit Kontonummern für DATEV, Industrie sowie Groß- und Außenhandel - aktuell für 2025. Ordnungsgemäße Rechnungen: Checkliste für Pflichtangaben, Regeln für Kleinbetragsrechnungen sowie Hinweise zu XRechnung und ZUGFeRD. Belegbearbeitung und Aufzeichnungspflichten: Vom Vorbereiten über das Kontieren bis zum Ablegen - rechtssichere Grundlagen für die tägliche Buchführungspraxis. Formulare und Arbeitshilfen im Anhang: Eigenbelege, Fahrtenbuchvorlage, Reisekostenabrechnung, Kassenbericht, Inventarkarte und Abschreibungstabellen. Neu in der 11. Auflage 2025: Aktualisierte DATEV-Kontenrahmen 2025: Alle Änderungen in SKR03 und SKR04 sind eingearbeitet - gesetzeskonform und sofort einsatzbereit. Neue Buchungsbelege zu Catering: Praxisnahe Erweiterung um einen weiteren typischen Buchungsfall aus dem Bewirtungsbereich. Coronahilfen: Buchungstechnische Behandlung von Überbrückungshilfen und weiteren Corona-Fördermaßnahmen. Das Nachschlagewerk für Buchhalter, Steuerfachangestellte und Einsteiger - aktuell zur 11. Auflage 2025. , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 11. aktualisierte und überarbeitete Auflage 2025, Erscheinungsjahr: 20250522, Titel der Reihe: Haufe Fachbuch##, Autoren: Goldstein, Elmar, Auflage: 25011, Auflage/Ausgabe: 11. aktualisierte und überarbeitete Auflage 2025, Seitenzahl/Blattzahl: 260, Keyword: Abschreibung; Anlagevermögen; Anschaffungskosten; BGA; Beleg; Belegbuchung; Buchen; Buchführungsbelege; Buchungsfälle; Buchungssatz; Buchungssätze; DATEV; Direktversicherung; Eigenkapital; Elmar Goldstein; Finanzbuchhaltung; IKR; Jahresabschluss; Kontenrahmen; Rechnungsbelege; Rechnungswesen; Reisekosten; Reisekostenabrechnung; Sachanlagen; Steuerbilanz; Umsatzsteuer; Vorsteuer; Vorsteuerabzug; kontieren, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Buchführung~Buchhaltung / Buchführung~Buchhaltung / Finanzbuchhaltung~Finanzbuchhaltung~Makroökonomie~Ökonomik / Makroökonomik~Business / Management~Management~Rechnungswesen, Fachkategorie: Betriebswirtschaftslehre, allgemein, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 236, Breite: 173, Höhe: 18, Gewicht: 570, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,34,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie werden Geschenke verbucht?
Wie werden Geschenke verbucht? Geschenke werden in der Buchhaltung als Betriebsausgaben verbucht, sofern sie an Geschäftspartner oder Kunden verschenkt werden. Dabei müssen die Kosten für die Geschenke klar und eindeutig dokumentiert werden. Geschenke an Mitarbeiter werden in der Regel als Sachbezüge behandelt und müssen unter Umständen versteuert werden. Es ist wichtig, die steuerlichen Vorschriften für Geschenke zu beachten und diese korrekt in der Buchhaltung zu erfassen. **
-
Wie werden Versandkosten verbucht?
Versandkosten werden in der Regel als separate Kostenposition in der Buchhaltung verbucht. Sie werden entweder als direkte Kosten den jeweiligen Produkten zugeordnet oder als indirekte Kosten über ein separates Konto erfasst. Die verbuchten Versandkosten können dann als Betriebsausgaben steuerlich geltend gemacht werden. Es ist wichtig, die Versandkosten klar zu dokumentieren und nachvollziehbar zu verbuchen, um eine ordnungsgemäße Buchführung sicherzustellen. Unternehmen sollten dabei auch darauf achten, dass die Verbuchung der Versandkosten den gesetzlichen Vorgaben entspricht. **
-
Wie verbucht man die Umsatzsteuervorsteuer?
Die Umsatzsteuervorsteuer wird in der Buchhaltung als Aktivposten verbucht. Sie mindert die Umsatzsteuerschuld des Unternehmens, da sie die bereits gezahlte Vorsteuer auf Eingangsrechnungen darstellt. Die Verbuchung erfolgt in der Regel auf einem separaten Konto in der Umsatzsteuer-Voranmeldung oder der Umsatzsteuererklärung. **
-
Wie wird ein Gutschein verbucht?
Ein Gutschein wird als Verbindlichkeit verbucht, da das Unternehmen dem Kunden gegenüber verpflichtet ist, die Leistung zu erbringen, für die der Gutschein eingelöst werden kann. Bei Ausstellung des Gutscheins wird die Verbindlichkeit in der Bilanz erhöht. Wenn der Gutschein eingelöst wird, wird die Verbindlichkeit reduziert und der entsprechende Umsatz verbucht. Es ist wichtig, Gutscheine regelmäßig zu überwachen und sicherzustellen, dass sie innerhalb ihres Gültigkeitszeitraums eingelöst werden, um eine ordnungsgemäße Buchführung zu gewährleisten. Die genaue Buchung hängt auch von der Art des Gutscheins ab, z.B. ob es sich um einen Rabattgutschein oder einen Wertgutschein handelt. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.